Veniturile au atins 127,58 miliarde de dolari, cu creștere anuală!
Alphabet: creștere record la Google Cloud, dar investițiile în AI depășesc încasările
Culture picks
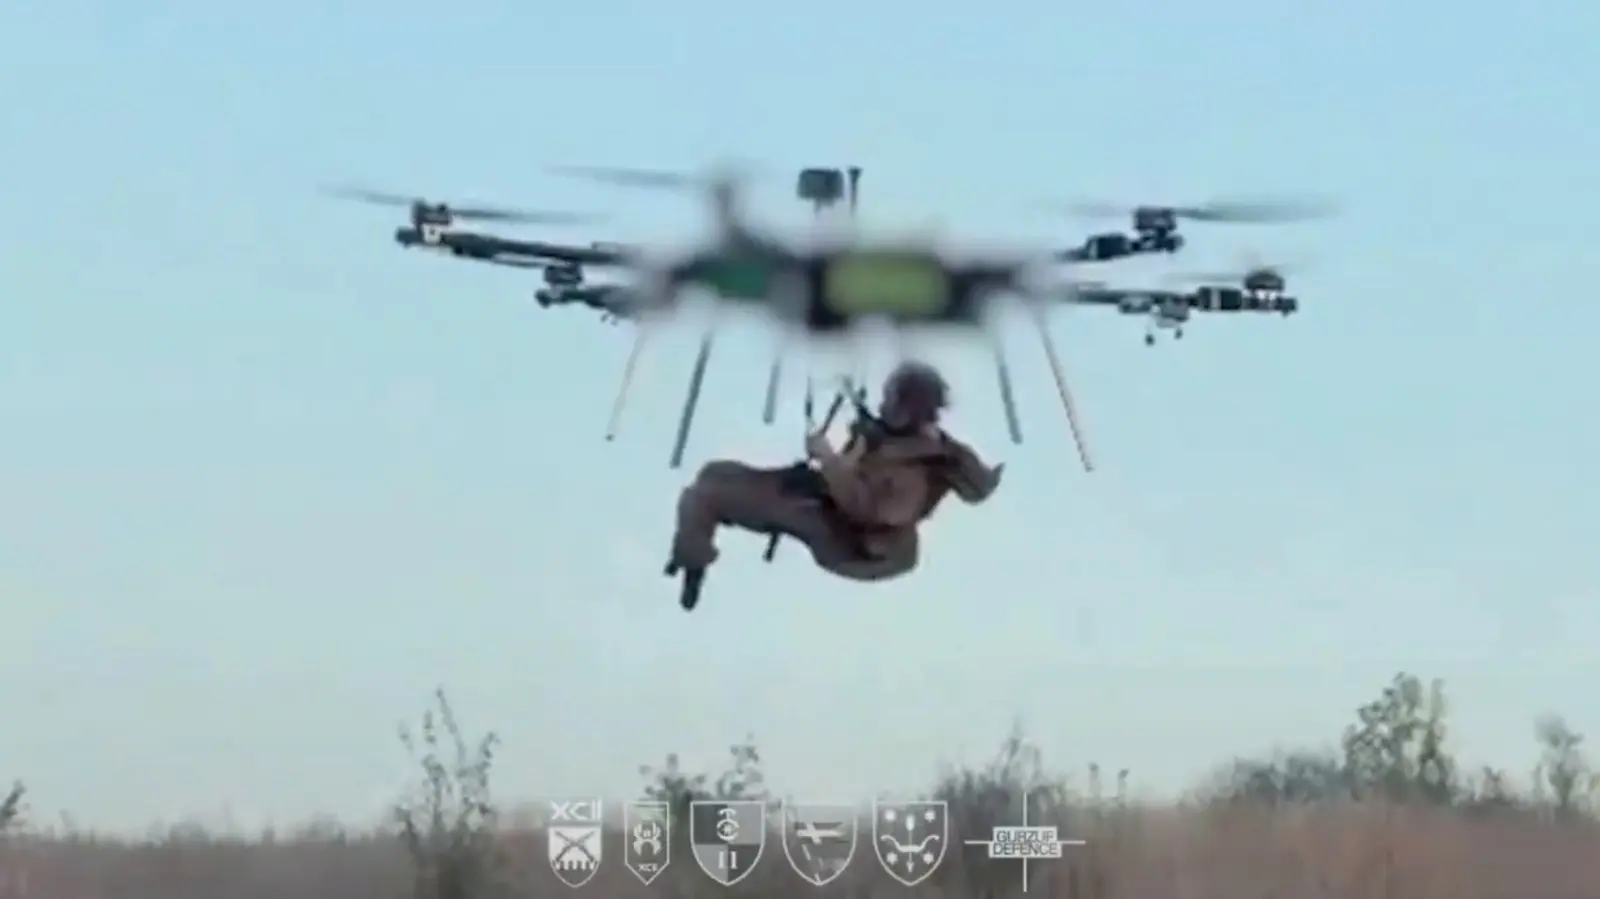 Un dron militar a salvat un soldat rănit în zona de luptă
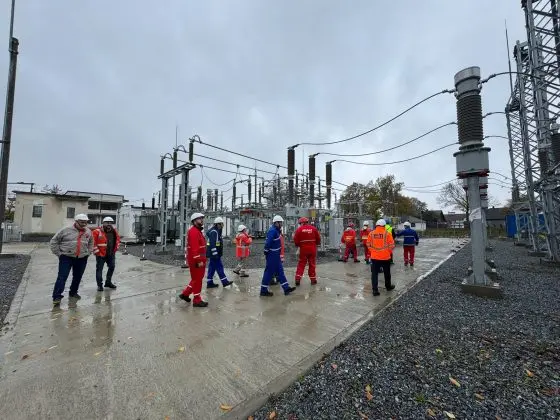 Delgaz Grid modernizează stația de transformare
 Băncile pregătesc agenți AI, dar 65% din clienți încă nu le încred în decizii
 Google lansează Gemini 4 Carbon, modelul de inteligență artificială specializat pe programare
Acțiunea Zilei · Alphabet Inc.
Alphabet a prezentat rezultatele din trimestrul al treilea al anului 2026, o perioadă marcată de o expansiune spectaculoasă a diviziei de cloud, dar și de o presiune financiară generată de investițiile masive în inteligență artificială. Prețul acțiunii clasa C a coborât cu aproape 10% înainte de deschiderea pieței, reflectând îngrijorarea investitorilor față de fluxul de numerar negativ și diluarea acționarilor.
În ziua de joi, 29 octombrie 2026, înainte ca bursa americană să își deschidă poarta, cotația a atins 289,72 USD, o scădere de 32,17 USD față de închiderea anterioară. Această mișcare a redus capitalizarea companiei la 3,56 trilioane de dolari, bazată pe 12.294 milioane de acțiuni de toate clasele.
Este important de menționat că platformele de date afișează adesea doar cele 5,13 milioane de acțiuni clasa C aflate în circulație liberă, ceea ce poate crea confuzie în calculul corect al valorii de piață.
Motorul de creștere: Google Cloud
Punctul central al raportului este performanța Google Cloud, care a înregistrat venituri de 30,71 miliarde de dolari, o creștere anuală de 102,6%. Această dublare a încasărilor a fost susținută parțial de vânzările de sisteme TPU, cipurile proprii de calcul pentru sarcini de AI. În contextul în care cererea pentru infrastructură de inteligență artificială explodează, această creștere este un semnal puternic pentru viitorul companiei.
În același timp, veniturile totale ale grupului au atins 127,58 miliarde de dolari, cu o creștere anuală de 24,7%.
Profitul operațional a urcat cu 29,9% la 40,58 miliarde de dolari, ceea ce înseamnă o marjă operațională de 31,8%, în sus față de 30,5% din anul anterior.
Cu toate că activitatea operațională este sănătoasă, profitul pe acțiune (EPS) a scăzut cu 26,1% la 2,12 dolari.
Cauza principală a fost o pierdere de 8,66 miliarde de dolari provenită din reevaluarea dezastruoasă a participațiilor în alte companii, care a erodat direct câștigurile pe acțiune cu 0,55 dolari.
În spatele cifrelor operaționale ascunse se află o tensiune financiară semnificativă. Investițiile în active fixe au atins 51,36 miliarde de dolari într-un singur trimestru, depășind cu 21,4% numerarul generat din activitatea curentă. Acest dezechilibru a dus la un flux de numerar liber negativ de 9,07 miliarde de dolari, un al doilea trimestru consecutiv cu acest rezultat negativ, în contrast cu cele +24,46 miliarde de dolari din trimestrul al treilea al anului 2025.
Mai mult decât să răscumpere acțiuni proprii, cum făcea în trecut, Alphabet a ales să emite acțiuni noi pentru a finanța aceste investiții. Doar în trimestrul al treilea au fost strânși 12,37 miliarde de dolari prin emisiune de capital, o decizie care diluează valoarea acționarilor existenți și explică parțial presiunea pe cotație.
Evaluarea: P/E înșelător și indicatori reali
Un aspect critic al analizei este raportul preț-câștig (P/E). La prima vedere, valoarea de 15,1x pe ultimele 12 luni pare extrem de ieftină pentru o companie de tehnologie lideră.
Totuși, acest indicator este distorsionat de 130,66 miliarde de dolari din alte venituri, în mare parte câștiguri din participații care nu reflectă activitatea operațională a firmei.
Analiza pe segmente dezvăluie nuanțe importante?
Dacă eliminăm aceste elemente volatile, P/E-ul normalizat urcă la circa 27x, o valoare mai reală a evaluării.
Indicatorul EV/EBITDA, care exclude câștigurile din participații, se stabilește la 18,6x, bazat pe un EBITDA de 184,97 miliarde de dolari pe ultimele 12 luni.
De asemenea, raportul preț-flux de numerar liber (P/FCF) atinge 180x, o cifră care subliniază cât de scumpă este acțiunea în raport cu numerarul generat, dat fiind că randamentul de numerar liber este de doar 0,55%.
Indicatorul PEG este de 1,01, bazat pe o creștere estimată a EPS pe cinci ani de 18,92%.
Detaliile segmentelor de afaceri
Analiza pe segmente dezvăluie nuanțe importante.
Divizia Google Services a generat 96,30 miliarde de dolari, o creștere anuală de 10,6%, cu un profit operațional de 39,16 miliarde de dolari și o marjă de 40,7%.
În interiorul acestui segment, Google Search și alte servicii au adus 63,35 miliarde de dolari (+12,0%), reprezentând 49,7% din veniturile totale ale grupului. Reclamele pe YouTube au generat 11,21 miliarde de dolari (+9,2%), iar Google Network a adus 7,46 miliarde de dolari (+1,4%).
Linia de venituri din abonamente, platforme și dispozitive a atins 14,29 miliarde de dolari, cu o creștere de 11,0%, susținută de peste 150 milioane de abonați la serviciile YouTube Music și Premium.
Divizia „Other Bets”, care include proiecte de transport autonom și alte inițiave, a generat doar 372 milioane de dolari, dar a înregistrat o pierdere operațională de 2,05 miliarde de dolari, o creștere a pierderii de 44% față de anul anterior. În plus, cheltuielile de cercetare și dezvoltare în AI, care nu sunt alocate unui segment specific, au atins 7,66 miliarde de dolari, o creștere de 71% față de 2025.
Contextul tehnic și istoric al acțiunii
Înainte de publicarea rapoartului, cotația pierduse deja 4,65% într-o lună și 14,84% în șase luni. Cu scăderea de joi, acțiunea este cu 28,4% sub maximul din ultimele 52 de săptămâni, care a fost de 404,47 dolari. Pe termen lung, de la începutul anului, pierderea este de 7,68%, dar pe o perioadă de cinci ani, câștigul cumulativ este de 95,39%.
Din punct de vedere tehnic, prețul se află sub mediile mobile de 20, 50 și 200 de zile, cu o distanță de 13,3%, 14,1% și 14,6% sub aceste linii. Indicatorul RSI se află la 24, în zona de supravânzare, ceea ce sugerează o posibilă corecție la urcarea prețului. Beta acțiunii este de 1,18 pe o anumită perioadă și 1,62 pe ultimul an, indicând o volatilitate superioară a pieței.
Situația Alphabet este una de contrast: o afacere operațională care crește rapid, în special în domeniul cloud și AI, dar o structură financiară tensionată de investiții masive care consumă tot numerarul. Investitorii trebuie să privească dincolo de P/E-ul superficial de 15x și să evalueze compania prin indicatori mai solizi precum EV/EBITDA de 18,6x sau P/FCF de 180x.
În timp ce Google Cloud se dublează, costurile de cercetare în AI și emisiunea de acțiuni noi creează o presiune pe marjele de profit pe acțiune. Cu toate că activitatea de bază este solidă, viitorul financiar al companiei depinde de capacitatea de a echilibra investițiile cu generarea de numerar.
Dacă ritmul de investiții se menține la acest nivel, diluarea acționarilor și fluxul de numerar negativ vor continua a fi temă de discuție în piața de capital.