Rezolvarea implică suprasarcina proceselor cu mai multe verificări?
Tehnologiile de inteligență artificială nu mai reprezintă o noutate marginală pentru sectorul bancar, ci s-au transformat treptat într-un instrument strategic esențial pentru operaționalizarea activităților curente.
Culture picks
 Bâlbâială IT la Startup Nation 2026: Ministerul Economiei cere scuze tinerilor antreprenori
 Supercentru de date pentru inteligență artificială, construit la Reghin
 Inscriirile: Înscrieri deschise pentru startup-urile românești care dezvoltă soluții sustenabile
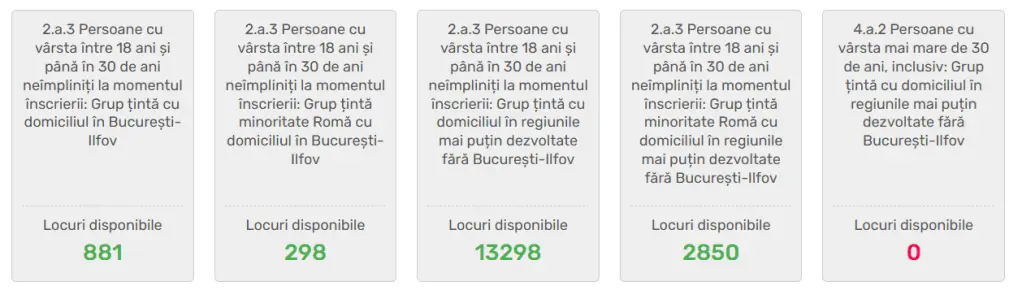 Probleme tehnice la lansarea înscrierilor pentru programul Startup Nation 2026
În această nouă paradigmă, modul în care băncile gestionează și supraveghează aceste sisteme avansate – cunoscut sub denumirea de guvernanță a AI – nu se mai limitează la simpla îndeplinire a unor obligații legale.
Dimpotrivă, ea constituie un catalizator vital pentru inovație și o condiție prealabilă pentru extinderea pe scară largă a utilității tehnologice.
Acest cadru structural este indispensabil pentru a transforma potențialul inteligenței artificiale într-un beneficiu concret, permițând integrarea sa fluidă în fluxurile de lucru zilnice ale instituțiilor financiare.
Acum câțiva ani, dezbaterile din industrie erau circumscripse aproape exclusiv către experimente izolate și căutarea unor aplicații posibile, adică așa-zișele „use cases”. Totuși, peisajul s-a schimbat radical: astăzi, inteligența artificială este omniprezentă într-o gamă largă de domenii, acoperind totul, de la calitatea interacțiunii cu clienții și gestionarea operațiunilor, până la procesarea complexă a datelor, identificarea tranzacțiilor frauduloase și optimizarea fluxurilor interne de lucru.
Această expansiune rapidă aduce însă cu sine o provocare majoră: viteza cu care tehnologia este implementată pune sub tensiune constantă structurile tradiționale de supervizare și control ale băncilor.
Experiența acumulată în colaborarea cu entități din sectorul financiar, în special în proiectele axate pe standardele de administrare a riscurilor și guvernanță, relevă un aspect crucial. Problema fundamentală nu rezidă în absența unor reguli clare. Instituțiile bancare funcționează deja într-un ecosistem strâns reglementat, deținând baze solide pentru gestionarea diverselor tipuri de risc.
Dificultatea reală constă în capacitatea de a adapta aceste mecanisme existente la o tehnologie în continuă mișcare, care poate fi integrată simultan în zeci, sau chiar sute, de procese distincte.
O schimbare de perspectivă fundamentală constă în faptul că inteligența artificială nu trebuie izolată ca un nou tip de risc tehnologic, atribuibil exclusiv departamentelor de informatică sau de administrare a datelor. În practică, impactul acestei tehnologii este transversal, afectând concomitent multiple dimensiuni ale activității bancare.
Aceasta influențează riscul de model, legat de date, algoritmi sau utilizarea necorespunzătoare a acestora, dar și riscul operațional, securitatea cibernetică, confidențialitatea datelor, comportamentul instituției față de piață, relația cu clienții și dependența de furnizorii terți.
De aceea, strategia cea mai eficace este incorporarea inteligenței artificiale în cadrul deja existent de management al riscurilor și guvernanței, prin stabilirea clară a responsabilităților la nivel de funcții de business, IT, Risk și Compliance.
Datele statistice subliniază cu acuitate accelerația transformărilor din industrie. Conform cercetării Deloitte denumită „Banking on Trust”, se estimează că în anul 2026, peste 60% dintre angajații din bănci vor folosi inteligența artificială cel puțin o dată pe săptămână, în creștere față de aproximativ 30% înregistrată în anul precedent.
Localizarea exactă a vulnerabilităților este mai importantă!
În contrast cu această adoptare rapidă, doar 13% dintre băncile evaluate au atins un stadiu optimizat al guvernanței pentru AI. Acest fapt semnifică faptul că 87% dintre instituțiile analizate posedă încă o marjă considerabilă de îmbunătățire.
Mai important decât simplele procente este localizarea exactă a vulnerabilităților principale.
Decalajele majore nu se găsese întotdeauna în procedurile formale sau în controalele scrise, ci în structura organizatorică și în abilitățile specifice ale angajaților.
Este posibil ca o bancă să dețină o politică detaliată și bine documentată privind AI-ul, iar eficiența acesteia să rămână scăzută dacă nu sunt clar definite rolurile: cine autorizează implementarea unui caz de utilizare, cine îl clasifică din punct de vedere al riscurilor, cine monitorizează performanța sistemului după lansare și cine intervine corectiv când rezultatele diverg de parametrii inițiali.
Pentru mulți jucători financiari, pasul următor critic este tranziția de la declarativul „deținem un cadru de guvernanță a AI” la realitatea „acest cadru operează efectiv în practică”. Această trecere necesită inventarierea exhaustivă și actualizată a tuturor sistemelor de inteligență artificială, clasificarea lor pe criterii de risc, stabilirea responsabilităților pe întreg ciclul de viață al produsului și aplicarea unor măsuri de control proporționale cu amenințările identificate.
Este esențială implicarea substanțială a funcțiilor de control, nu doar consultarea lor formală la finalul procesului. Conducerea băncii trebuie să aibă o vizibilitate completă asupra utilizării tehnologiei, asigurându-se că deciziile strategice nu sunt lăsate doar la dispoziția nivelului tehnic. Guvernanța AI trebuie să devină o preocupare centrală pentru business și managementul riscului, nu o problemă exclusiv de tehnologie.
Totuși, rezolvarea nu implică suprasarcina proceselor cu un număr tot mai mare de verificări. O guvernanță excesiv de complicată poate încetini ritmul sau poate eroda chiar beneficiile urmărite prin adoptarea AI. Obiectivul constă în găsirea unui echilibru fin: mecanisme de control suficient de robuste pentru a genera încredere în tehnologie, dar suficient de flexibile pentru a permite inovarea și scalabilitatea.
Studiul Deloitte confirmă această teză, arătând că instituțiile cu o maturitate superioară a guvernanței AI tind să utilizeze tehnologia la un nivel mai avansat. Aceasta demonstrează că o guvernanță solidă facilitează adoptarea și dezvoltarea continuă, în loc să fie percepută doar ca o sarcină birocratică.
Importanța subiectului va crește exponențial odată cu ascensiunea soluțiilor de tip „agentic AI”.
Dacă sistemele de inteligență artificială vor dobânda capacitatea de a executa acțiuni autonome, nu doar de a oferi recomandări, modelele clasice de supervizare vor necesita o recalibrare profundă.
În acest scenariu, monitorizarea permanentă, gestionarea accesurilor, trasabilitatea deciziilor luate de mașină, protocoalele de oprire de urgență și intervenția umană la momente cheie vor deveni la fel de critice ca și aprobarea inițială a sistemului.
Pentru bănci, întrebarea nu mai este una despre „dacă” vor utiliza inteligența artificială, ci despre „dacă” vor reuși să construiască rapid mecanismele de guvernanță necesare pentru a o exploata la scară largă și cu încredere. Instituțiile care vor integra guvernanța direct în etapele de proiectare, dezvoltare și implementare, în loc să o trateze ca un exercițiu de conformitate adăugat la final, se vor poziționa mai avantajat pentru a transforma AI dintr-o serie de proiecte-pilot într-o capacitate reală și durabilă de business.