Care este rolul lui Andrew Ng la Tungsten Automation?
De la simpla supraveghere a lichidităților la acțiune automatizată: Cum inteligența artificială redefinește infrastructura financiară corporativă
Culture picks
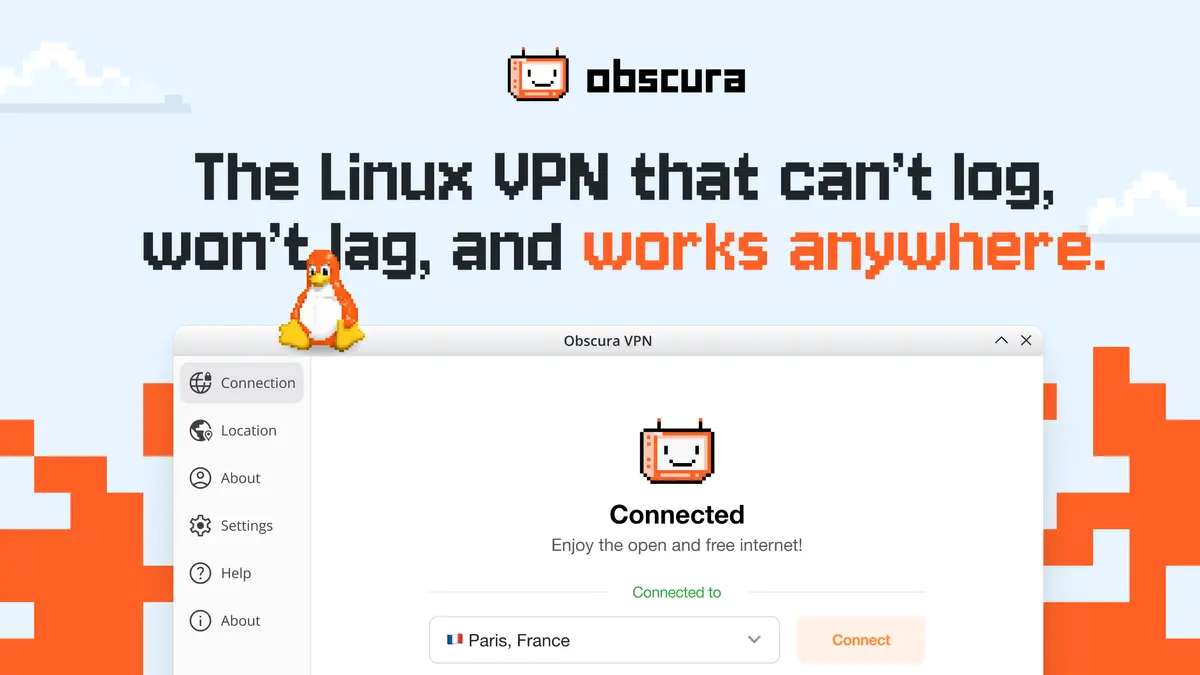 Obscura VPN ajunge pe Linux, cu mai multă intimitate și transparență open-source
 Vulnerabilitate critică în WordPress: Atacatorii au lovit la doar câteva ore de la dezvăluire
 Nikon prezintă Z5 II C: un aparat full-frame accesibil fără vizor electronic
 Flow Engineering atrage 50 de milioane de dolari pentru platforma AI care redefinește ingineriei hardware
Pentru mulți ani, sectorul tehnologiei destinate departamentelor de trezorerie corporativă s-a concentrat exclusiv pe capacitatea de a oferi vizibilitate asupra fluxurilor de capital.
Sistemelor de management al trezoreriei, băncilor și companiilor FinTech le-a fost cerut constant să furnizeze directorilor financiari (CFO) o imagine clară și actualizată a soldurilor bancare, a plăților efectuate, a nivelului de lichiditate și a prognozelor financiare viitoare.
Acești furnizori au reușit, într-adevăr, să creeze interfețe avansate care consolidează aceste date, dar acest avantaj competitiv începe să se erodeze rapid.
În prezent, panourile de bord sofisticate devin un standard minim, o condiție prealabilă, pe măsură ce algoritmi de inteligență artificială devin din ce în ce mai capabili să interpreteze complexitatea datelor financiare ascunse în spatele acestor vizualizări.
Direcția în care se îndreaptă piața este ilustrată clar de cea mai recentă inițiativă a Bank of America. Banca a extins platforma sa Ask Global Payments Solutions (AskGPS) prin integrarea unui „Intelligence Hub”, o componentă destinată consolidării informațiilor despre clienți, conturi și relațiile comerciale.
Obiectivul principal este utilizarea inteligenței artificiale pentru a evidenția insight-uri strategice în gestionarea trezoreriei.
Conform comunicatului de presă partajat cu PYMTS în ziua de marți, 29 septembrie, funcționalitățile inițiale includ revizuiri inteligente ale managementului trezoreriei, schițe ale conturilor care detaliază structurile de lichiditate și fluxurile de fonduri, precum și o inteligență relațională menită să identifice schimbările din nevoile clienților.
Concurența se intensifică și în rândul altor actori majori din industrie. American Express a anunțat, în ziua de miercuri, 30 septembrie, lansarea unei noi platforme de gestionare a cardurilor corporative și a cheltuielilor, dotată cu funcții de inteligență artificială.
Simultan, Citi a introdus, tot în 29 septembrie, un serviciu nou care permite clienților bancari să acceseze piețe multiple de plăți transfrontaliere instantanee printr-o singură structură de cont, simplificând astfel operațiunile internaționale.
Arhitectura generatoarei viitoare pentru infrastructura de trezorerie este construită pentru a conecta diverse componente esențiale: API-uri, rețeaua SWIFT, conexiuni host-to-host, sisteme ERP, platforme de management al trezoreriei și, din ce în ce mai frecvent, rețele de plăți în timp real. Suprapunerea inteligenței artificiale peste această conectivitate extinsă permite software-ului să evolueze de la o simplă constatare a locației fondurilor, la înțelegerea locației optime unde aceștia ar trebui să fie, și până la asistența activă în mutarea lor.
Inteligența artificială transformă progresiv software-ul de trezorerie dintr-un simplu instrument de organizare a informațiilor financiare într-un sistem capabil să le interpreteze semnificația. În paralel, infrastructura pentru plăți instantanee face posibilă deplasarea banilor în orice moment al zilei sau al nopții. Echipamentele de trezorerie au funcționat istoric într-un spațiu de incertitudine între momentul recunoașterii unei condiții financiare și momentul acțiunii propriu-zise. Schimbarea crucială din prezent nu constă în tranziția de la o trezorerie manuală la una bazată pe IA, ci în trecerea de la observare la execuție.
Ce a realizat software‑ul financiar în ultimii ani?
Software-ul financiar a petrecut ani de zile agregând date care, anterior, erau dispersate în portale bancare separate, foile de calcul Excel și sistemele enterprise. Generația următoare de aplicații este însă solicitată să interpreteze acești semnali.
Odată ce software-ul poate înțelege că o companie are 30 de milioane de dolari staționați într-un cont, o obligație majoră care se apropie de scadență în alt loc și încasări așteptate mai târziu în aceeași zi, întrebarea evidentă devine: de ce ne limităm la generarea unei alerte?
Raportul PYMNTS Intelligence intitulat „SMB Growth Monitor: How Firms Use and Choose Credit Cards” a relevat că, atunci când întreprinderile mici și medii au fost interogate despre factorii care influențează alegerea cardului corporativ principal, 15,7% dintre ele au menționat „analize superioare ale cardurilor și a cheltuielilor”, iar 13,8% au indicat faptul că acesta „permite o mai bună gestionare a cheltuielilor”.
Andrew Ng, șeful departamentului de Plăți și Finanțare Integrată la Tungsten Automation, a explicat pentru PYMNTS în ediția din septembrie a seriei „What’s Next in Payments Series: The Fall Draft” că execuția plăților, luate izolat, devine din ce în ce mai comoditatizată. El consideră că valoarea durabilă rezidă astăzi în luarea deciziilor corecte privind plățile.
În loc de a menține infrastructuri separate pentru fiecare canal de plată individual, Ng susține că companiile pot concentra investițiile într-un plan de control cuprinzător, care include date partajate, controale de politică și aprobare, recomandări ghidate de IA și acces la multiple căi de plată.
Conceptul de „multi-rail într-un singur loc” se contrază cu mediul legacy, unde, așa cum subliniază Ng, „atât de mult din plățile moștenite sunt infrastructură per canal”.
Un alt raport PYMNTS Intelligence, „Smart Spending: How AI Is Transforming Financial Decision Making”, a constatat că peste 80% dintre directorii financiari ai companiilor mari folosesc deja inteligență artificială sau iau în considerare adoptarea acesteia.
Poate cea mai mare schimbare în managementul trezoreriei este faptul că numerarul nu mai așteaptă necesar bancar zilnic pentru a fi mobilizat. Bank of America a declarat, în 29 septembrie, că volumul tranzacțiilor corporative RTP a crescut cu 48%, în timp ce tranzacțiile cu valori de peste 1 milion de dolari au înregistrat o explozie de 351%.
Banca a evidențiat gestionarea lichidității și transferurile intracompanie ca fiind aplicații emergente pentru această rețea.
Rinku Sharma, directorul de tehnologie al Boost Payment Solutions, a afirmat pentru PYMNTS în luna aprilie că datele de tranzacționare în timp real permit o evaluare prospectivă. El a notat că întrebarea tradițională era „ce s-a întâmplat?”, în timp ce noul focus este „ce ar trebui să facem acum?”.
În loc ca echipele financiare să determine periodic, prin eforturi umane, unde trebuie mutate lichiditățile, software-ul va putea monitoriza continuu condițiile existente și să recomande, sau chiar să execute în circumstanțe definite, Aceste capacități mută competiția sub nivelul panourilor de bord, adânc în „plumbul” financiar al operațiunilor. Peisajul competitiv ar putea fi mai tulburat în afara granițelor naționale decât acasă pentru furnizorii de trezorerie.
Raportul PYMNTS Intelligence „The Cross-Border Opportunity: How Payments Innovation Can Help SMBs Go Global”, publicat în mai, a descoperit că, deși băncile tradiționale rămân furnizorul dominant pentru plățile internaționale, companiile FinTech își extind rolul, transformând infrastructura care cerea sisteme dedicate în servicii care pot fi achiziționate la cerere.